
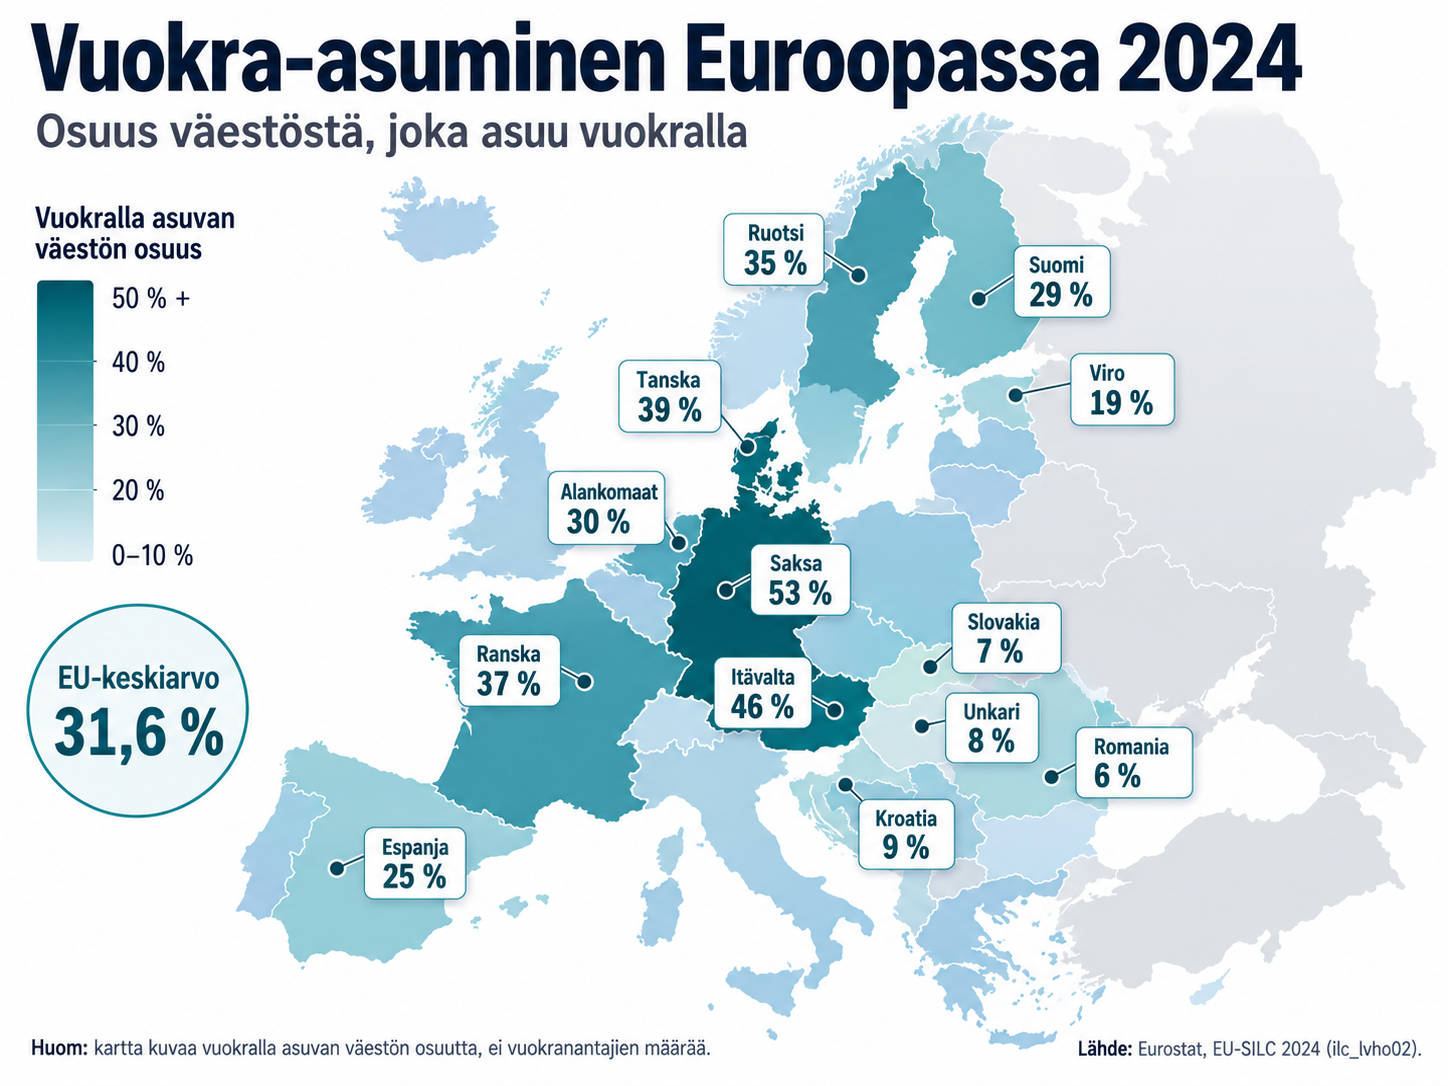
Euroopassa noin joka kolmas ihminen asuu vuokralla. Saksassa vuokralaisia on enemmän kuin omistusasujia, kun taas Romaniassa vuokralla asuminen on pieni vähemmistöilmiö. Maiden vuokralait, vakuudet ja vuokramarkkinoiden rakenteet eroavat rajusti. Silti vuokranantajan kuukausittainen ydintehtävä on kaikkialla hämmästyttävän samanlainen: mitä vuokralaisen piti maksaa, mitä pankkitilille tuli ja pitääkö erotukseen reagoida?
Euroopan vuokramarkkinoita on vaikea hahmottaa yhdellä luvulla. Eurostat tarjoaa kuitenkin hyvän lähtökohdan.
“In 2024, more than two-thirds (68%) of the population living in EU households owned their home.”
— Eurostat, Housing in Europe – 2025 edition
Tästä seuraa toinen, tämän artikkelin kannalta kiinnostavampi luku: 32 prosenttia EU:n väestöstä asui vuonna 2024 vuokralla. Eurostatin mukaan Saksa oli EU:ssa poikkeus: siellä vuokralla asuminen oli omistusasumista yleisempää ja vuokralaisia oli 53 prosenttia väestöstä. Itävallassa osuus oli 46 prosenttia ja Tanskassa 39 prosenttia. Toisessa ääripäässä omistusasujia oli Romaniassa 94, Slovakiassa 93 ja Unkarissa 92 prosenttia väestöstä. Eurostatin Housing in Europe 2025 -julkaisu perustuu vuoden 2024 EU-SILC-aineistoon.
Kartta kertoo jotain paljon suurempaa kuin maiden väliset prosenttierot. Vuokra-asuminen ei ole Euroopassa mikään pieni asumisen erikoistapaus. Se on valtavan ihmisjoukon asumismuoto ja tarkoittaa samalla valtavaa määrää jatkuvia vuokrasuhteita, vuokranmaksuja, vakuuksia, sopimuksia ja pankkitapahtumia.
Mutta kun katse käännetään vuokralaisista vuokranantajiin, tilastointi muuttuu yllättäen paljon vaikeammaksi.
Suomessa 340 000 yksityistä vuokranantajaa muodostaa suuren mutta hyvin hajautuneen markkinan
Suomesta yksityisten vuokranantajien mittakaavasta on saatavilla poikkeuksellisen selkeä arvio.
“Suomessa on noin 340 000 yksityistä vuokranantajaa, jotka vuokraavat noin 380 000 asuntoa.”
— Suomen Vuokranantajat, Tietoa yksityisistä vuokranantajista
Suomen Vuokranantajien mukaan yksityiset vuokranantajat tarjoavat lähes 40 prosenttia kaikista Suomen vuokra-asunnoista, ja heidän asunnoissaan asuu kaikkiaan yli puoli miljoonaa ihmistä. Vielä olennaisempaa tämän artikkelin kannalta on omistuksen rakenne: tyypillinen suomalainen yksityinen vuokranantaja omistaa yhdestä kolmeen vuokra-asuntoa. Vähintään kymmenen sijoitusasunnon salkku on vain noin kahdeksalla prosentilla vuokranantajista. Suomen Vuokranantajien markkinakuvauksessa luvut esitetään yksityisten vuokranantajien nykyisen markkinan mittakaavana.
Tilastokeskus mittaa asiaa toisesta suunnasta. Vuoden 2024 lopussa vuokra-asunnoissa asui Suomessa noin 1,03 miljoonaa asuntokuntaa ja 1,6 miljoonaa henkilöä. Tilastokeskuksen Asunnot ja asuinolot 2024 -tilaston mukaan vuokralla asuvien asuntokuntien määrä kasvoi vuoden aikana hieman.
Tässä on suomalaisen vuokramarkkinan kiinnostava paradoksi.
Markkina on yhteiskunnallisesti ja taloudellisesti suuri, mutta sitä ei pyöritä vain joukko suuria ammattimaisia kiinteistöyhtiöitä. Merkittävä osa asunnoista on ihmisillä, jotka hoitavat muutamaa sijoitusasuntoa muun työnsä, yritystoimintansa tai eläkepäiviensä rinnalla.
Juuri tämä tekee pienestä vuokranantajasta kiinnostavan ohjelmistokäyttäjän.
Yhden asunnon vuokran voi vielä muistaa ulkoa. Viiden, kymmenen tai kahdenkymmenen vuokrasuhteen kohdalla muistamisen tilalle tarvitaan jo järjestelmä. Silti portfolio voi olla aivan liian pieni raskasta enterprise-tason kiinteistöhallintajärjestelmää varten.
Väliin jää verkkopankki, Excel, sähköposti, WhatsApp, puhelin ja käyttäjän oma muisti.
Englannissa 45 prosentilla tutkituista vuokranantajista oli vain yksi vuokra-asunto
Englannista löytyy erinomainen virallinen vertailuaineisto.
“45% of landlords owned one rental property, representing 21% of tenancies.”
— UK Ministry of Housing, Communities and Local Government, English Private Landlord Survey 2024
Toiset 38 prosenttia omistivat kahdesta neljään asuntoa. Vain 17 prosenttia omisti vähintään viisi asuntoa, vaikka tämän ryhmän hallussa oli jo 49 prosenttia tutkimuksessa tarkastelluista vuokrasuhteista. English Private Landlord Survey 2024 antaa harvinaisen yksityiskohtaisen kuvan englantilaisten yksityisten vuokranantajien portfolioista.
Toisin sanoen 83 prosenttia tutkimuksen vuokranantajista omisti enintään neljä asuntoa.
Tähän lukuun liittyy tärkeä alaviite. English Private Landlord Survey perustuu vuokranantajiin, jotka olivat itse rekisteröineet vuokravakuuksia Englannin Tenancy Deposit Protection -järjestelmiin. Viranomaisraportti sanoo itse suoraan, etteivät havainnot välttämättä edusta koko markkinaa.
Markkinan kokonaismittakaavasta saadaan kuitenkin toinen vahva viranomaisluku: saman raportin mukaan HMRC oli ilmoittanut, että 2,4 miljoonaa vuokranantajaa Englannissa ilmoitti verovuonna 2022–2023 tuloa kiinteistöjen vuokrauksesta. Yksityisellä vuokrasektorilla asui 2023–2024 noin 4,7 miljoonaa kotitaloutta eli noin 19 prosenttia Englannin kotitalouksista. English Private Landlord Survey 2024 kokoaa nämä luvut samaan markkinakuvaukseen.
Suomen ja Englannin luvut eivät tarkoita täsmälleen samaa asiaa. Juuri se on tässä olennaista.
Euroopassa pystytään laskemaan varsin vertailukelpoisesti, kuinka moni asuu vuokralla. Sen sijaan ei ole yhtä yhteiseurooppalaista rekisteriä, josta voisi laskea samalla määritelmällä, kuinka monta yksityistä vuokranantajaa eri maissa toimii.
Saksa näyttää, kuinka suureksi yksityisten vuokranantajien markkina voi kasvaa
Jos Vuokravirran kaltaisen palvelun kansainvälistymistä tarkastelee puhtaasti markkinarakenteen näkökulmasta, Saksa on erityisen kiinnostava.
Eurostatin mukaan 53 prosenttia Saksan väestöstä asui vuonna 2024 vuokralla. Saksa oli EU:n ainoa jäsenmaa, jossa vuokralaisia oli enemmän kuin omistusasujia. Eurostatin Housing in Europe 2025 -julkaisu nostaa Saksan EU:n vuokra-asumisen selväksi ääripääksi.
Saksalainen kiinteistönomistajien järjestö Haus & Grund arvioi, että maassa on noin 5,2 miljoonaa yksityishenkilöä, jotka vuokraavat asuntoja. Järjestön vuokranantajakyselyssä tarkastellaan samalla yksityisten omistajien portfolioiden kokoa. Haus & Grund Deutschlandin Vermieterbefragung toimii tässä järjestölähteenä, ei Eurostatin kanssa samalla tavalla tuotettuna virallisena markkinatilastona.
Ja jälleen markkinan koko voi johtaa harhaan siitä, miltä yksittäinen vuokranantaja näyttää.
“Mehr als die Hälfte der Haus & Grund-Mitglieder vermieten zwischen einer und fünf Wohneinheiten.”
— Haus & Grund Deutschland, Vermieterbefragung
Haus & Grundin jäsenkyselyssä 58,1 prosenttia vuokrasi yhdestä viiteen asuntoa. Tutkimukseen osallistui lähes 24 000 omistajaa, ja aineisto käsiteltiin ja painotettiin Humboldt-Universität zu Berlinissä. Tulokset kuvaavat Haus & Grundin jäsenistöä, eivät automaattisesti kaikkia Saksan yksityisiä vuokranantajia.
Mutta suunta on kiinnostavan tuttu: miljoonien vuokranantajien markkina voi koostua suurelta osin ihmisistä, joilla ei ole satojen asuntojen organisaatiota ympärillään.
Ranskassa yksityinen ja sosiaalinen vuokramarkkina kulkevat rinnakkain
Ranska näyttää hyvin, miksi pelkkä “vuokralla asuvien osuus” ei vielä kerro, millainen yksityisen vuokranantajan markkina maassa on.
Ranskan tilastovirasto Inseen mukaan vuoden 2024 alussa 40,3 prosenttia kotitalouksista oli vuokralaisia. Näistä 23,4 prosenttia kaikista kotitalouksista asui yksityisellä vuokrasektorilla ja 16,9 prosenttia sosiaalisella vuokrasektorilla. Luvut löytyvät Inseen vuoden 2024 asumisoloja koskevasta aineistosta.
Tämä on hyvä muistutus siitä, ettei Eurostatin kartan prosenttilukua pidä suoraan tulkita yksityisten vuokranantajien markkinaosuudeksi.
Sama 40 prosentin vuokralla asumisen osuus voi eri maissa tarkoittaa hyvin erilaista omistusrakennetta.
Suomessa yksityisen vuokranantajan tarjoama asunto on huomattava osa vuokramarkkinaa. Ranskassa suuri sosiaalinen vuokrasektori elää sen rinnalla. Alankomaissa asuntoyhdistysten rooli on jälleen erilainen.
Siksi kansainvälistä ohjelmistoa suunnittelevan kannattaa erottaa toisistaan ainakin kolme kysymystä:
- Kuinka moni asuu vuokralla?
- Kuka omistaa vuokra-asunnot?
- Kuinka monta asuntoa yksittäinen omistaja hallinnoi?
Ne eivät ole sama tilasto.
Alankomaat osoittaa, kuinka helposti vuokranantajien ja asuntojen määrät menevät sekaisin
Alankomaiden tilastovirasto CBS tarjoaa tästä erinomaisen esimerkin.
Vuoden 2024 aikana yksityishenkilöiden omistamien yksityisen sektorin vuokra-asuntojen määrä laski 22 000 asunnolla ja oli vuoden lopussa noin 529 000 asuntoa. CBS:n tilaston mukaan yksityinen vuokrasektori supistui vuoden 2024 aikana.
Mutta tästä ei voi päätellä, että Alankomaissa olisi 529 000 yksityistä vuokranantajaa.
Luku kertoo asuntojen määrän. Yksi omistaja voi omistaa yhden asunnon tai useita.
Kuulostaa itsestään selvältä, mutta juuri tämän kaltaisiin määritelmäeroihin kansainväliset markkina-arviot helposti kaatuvat.
Siksi ei ole perusteltua laskea yhteen Suomen 340 000:ta, Englannin HMRC:n 2,4 miljoonaa ja Saksan noin 5,2 miljoonaa ja ilmoittaa tulosta “Euroopan yksityisten vuokranantajien määränä”.
Ne ovat käyttökelpoisia maakohtaisia markkinaindikaattoreita, mutta eivät yksi yhteinen tilastosarja.
Ja ehkä kiinnostavin löydös onkin tämä:
Eurostat osaa kertoa hyvin tarkasti, kuinka suuri osa Euroopan väestöstä asuu vuokralla. Eurooppa ei kuitenkaan tilastoi yksityisiä vuokranantajia samalla tavalla maasta toiseen.
Suuri markkina voi silti olla yllättävän manuaalinen
Saksasta löytyy kiinnostava historiallinen datapiste siitä, millaisilla työkaluilla pieniä vuokra-asuntokantoja on hoidettu.
Vuonna 2020 tehdyssä tuhannen yksityisen vuokranantajan kyselyssä vain 14 prosenttia vastaajista kertoi käyttävänsä kiinteistöjensä hallintaan ohjelmistoa tai verkkopalvelua.
Sen sijaan 34 prosenttia käytti esimerkiksi Excel-taulukoita ja 33 prosenttia ilmoitti toimivansa ilman erityistä apuvälinettä. Neljännes käytti ulkopuolista isännöinti- tai hallinnointipalvelua. Kyse oli kaupallisen ohjelmistoyrityksen teettämästä kyselystä, joten sitä ei pidä tulkita vuoden 2026 koko Saksan markkinaa edustavaksi tilastoksi. Objegon vuoden 2020 kysely toimii tässä historiallisena indikaationa.
Se on kuitenkin kiinnostava aikaleima.
Pankkitili oli jo digitaalinen. Vuokranantajan työprosessi ei välttämättä ollut.
Digitalisaation ensimmäinen vaihe oli usein sitä, että paperinen tiliote muuttui verkkopankiksi ja ruutuvihko Exceliksi.
Tieto digitalisoitui, mutta työvaihe jäi ihmiselle.
Vuokranantajan piti edelleen verrata pankkitapahtumia vuokrasopimuksiin ja päätellä:
- tuliko vuokra,
- tuliko oikea summa,
- kuka maksun lähetti,
- kuuluiko suoritus varmasti tälle vuokralaiselle,
- onko kyse osasuorituksesta,
- mitä on vielä avoinna,
- ja pitääkö vuokralaiselle lähettää viesti.
Excelissä oleva punainen solu ei vielä kysy vuokralaiselta, mitä tapahtui.
Laki vaihtuu rajalla – rahavirran peruslogiikka ei
Juuri tässä kohtaa vuokraustoiminnan kansainvälistäminen muuttuu mielenkiintoiseksi.
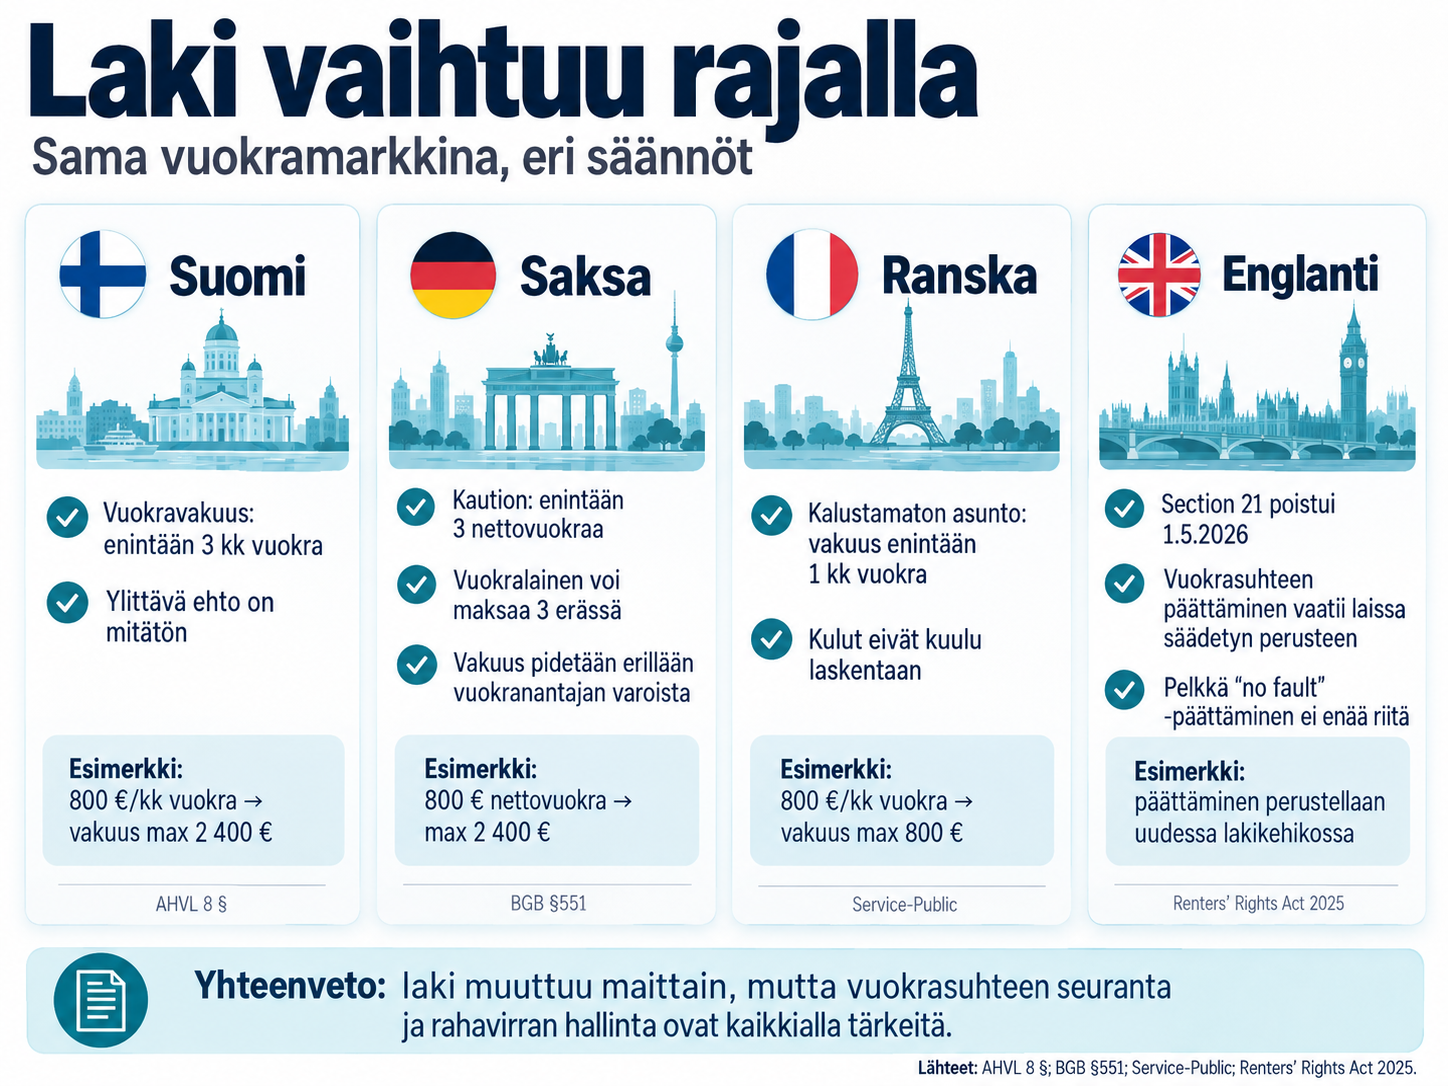
Vuokranantajan liiketoiminnan ytimessä on paljon yhteistä. Sen ympärillä oleva lainsäädäntö voi kuitenkin vaihtua huomattavasti jo yhden valtiorajan ylityksellä.
Otetaan yksinkertainen esimerkki: vuokravakuus.
Suomessa: enintään kolme kuukautta
Suomen asuinhuoneiston vuokrauksesta annetun lain 8 § sanoo:
“Ehto, jonka mukaan sopijapuolen on annettava suurempi kuin kolmen kuukauden vuokran määrää vastaava vakuus, on mitätön.”
— Finlex, Laki asuinhuoneiston vuokrauksesta 481/1995, 8 §
Jos kuukausivuokra on 800 euroa, yli 2 400 euron vakuudesta ei siis voida pätevästi sopia.
Saksassa: kolme nettovuokraa – ja oikeus kolmeen maksuerään
Saksan Bürgerliches Gesetzbuchin § 551 käyttää samantapaista kolmen kuukauden rajaa, mutta sääntö ei ole identtinen suomalaisen kanssa.
Saksassa rahavakuus saa olla enintään kolmen kuukauden vuokra ilman erikseen ilmoitettuja käyttö- ja hoitokuluja. Vuokralaisella on lisäksi oikeus maksaa rahavakuus kolmessa yhtä suuressa kuukausierässä. Rahavakuus on lähtökohtaisesti pidettävä erillään vuokranantajan omasta varallisuudesta. Säännöt löytyvät Saksan liittovaltion oikeusministeriön julkaisemasta BGB § 551:stä.
Sama 800 euron kuukausivuokra ei siis vielä edes kerro vakuuden laskentapohjaa, jos vuokraan sisältyy erillisiä Betriebskosten-kuluja.
Ranskassa: kalustamattoman asunnon vakuus voi olla vain yhden kuukauden vuokra
Ranskassa tavallisen kalustamattoman asunnon vuokrasopimuksen vakuus saa olla enintään yhden kuukauden vuokra ilman kuluja.
“Le montant du dépôt de garantie ne doit pas dépasser 1 mois de loyer.”
— Service-Public.fr, Dépôt de garantie dans un bail d'habitation
800 euron vuokralla puhutaan siis tässä tapauksessa enintään 800 eurosta, ei Suomen tai Saksan kaltaisesta kolmen kuukauden ylärajasta.
Englannissa muuttui jopa vuokrasuhteen päättämisen peruslogiikka
Englannissa yksi paljon puhuttu muutos tuli voimaan 1.5.2026.
Renters’ Rights Act 2025 poisti yksityiseltä vuokrasektorilta niin sanotut Section 21 “no fault” -häädöt ja muutti Housing Act 1988:n alaiset vuokrasuhteet assured periodic tenancy -rakenteeseen. Vuokranantajan on vuokrasuhteen päättämisessä toimittava uuden lakijärjestelmän mukaisten perusteiden kautta. Muutoksen voimaantuloa käsitellään Ison-Britannian virallisessa lainsäädäntöaineistossa.
Sama ohjelmistonappi “Terminate tenancy” ei siis voi tarkoittaa Helsingissä, Berliinissä, Pariisissa ja Manchesterissa samaa juridista workflow’ta.
Tästä seuraa tärkeä kansainvälistymisen periaate:
juridinen prosessi on paikallinen, mutta taloudellinen ydindata voi olla yhteinen.
Pankkitapahtuma näyttää yllättävän samalta Helsingissä ja Hampurissa
Vuokrasopimuksen juridiset yksityiskohdat vaihtuvat.
Pankkitapahtuman perusluonne ei vaihdu läheskään yhtä paljon.
Jossakin on vuokrasuhde. Sen perusteella syntyy odotettu maksu. Pankkitilille saapuu tapahtuma. Tapahtuma pitää yhdistää oikeaan vuokrasuhteeseen. Sen jälkeen voidaan päätellä, onko velvoite täytetty.
Prosessi voidaan kuvata näin:
pankkitapahtuma → vuokrasuhde → odotettu maksu → saatu maksu → maksettu / avoin / epäselvä → toimenpide
Maksajan nimi voi olla eri kuin vuokralaisen nimi.
Vuokralainen voi maksaa väärän summan.
Samassa maksussa voi olla vuokra ja vesimaksu.
Puoliso tai vanhempi voi maksaa vuokran.
Maksun viesti voi auttaa kohdistuksessa.
Yhdessä maassa käytetään vahvasti viitenumeroita, toisessa vapaamuotoista maksutekstiä.
Mutta ydinkysymys säilyy:
Mihin velvoitteeseen tämä raha kuuluu?
Tämä on huomattavasti universaalimpi ongelma kuin vuokrasopimuksen juridinen muoto.
Open Banking tekee pankkidatasta yhä eurooppalaisempaa
Vielä muutama vuosikymmen sitten vuokranantajan pankkiaineisto saattoi tarkoittaa konttorista saatua paperista tiliotetta.
Sitten tuli verkkopankki.
Se oli valtava harppaus, mutta vuokranantajan näkökulmasta siinä oli yksi kiinnostava rajoite: ihminen näki pankkitapahtuman ruudulla, mutta ohjelmisto ei välttämättä ymmärtänyt sen yhteyttä vuokrasuhteeseen.
PSD2 ja Open Banking muuttivat asetelmaa.
EU-komission Financial data access and payments package kuvaa open banking -palvelut pankkien ja fintech-toimijoiden väliseksi turvalliseksi taloustietojen jakamiseksi. Komissio on ehdottanut nykyisen PSD2-kehyksen modernisointia PSD3-direktiivillä ja uudella Payment Services Regulation -asetuksella.
Euroopan unionin neuvoston mukaan parlamentti ja neuvosto saavuttivat 27.11.2025 alustavan poliittisen sovun uudesta maksupalvelukehikosta. Neuvoston tiedotteen mukaan uudistuksen tavoitteisiin kuuluu myös open banking -palveluihin liittyvien markkinaesteiden vähentäminen.
Open Banking ei kuitenkaan itsessään ratkaise vuokravalvontaa.
Se ratkaisee yhden tärkeän asian:
miten pankkitapahtuma saadaan ohjelmiston käsiteltäväksi.
Sen jälkeen alkaa vuokraustoiminnan varsinainen domain-logiikka:
Onko maksajan nimi sama kuin vuokralaisen?
Täsmääkö viite?
Täsmääkö summa?
Onko maksupäivä normaalissa rytmissä?
Maksoiko vuokralainen aiemminkin tältä tililtä?
Onko sama maksaja aikaisemmin yhdistetty tähän vuokrasuhteeseen?
Onko kyseessä täysi suoritus, osasuoritus vai kenties aivan toinen tapahtuma?
Open Banking tarjoaa raaka-aineen. Vuokranhallinnan ongelma on tehdä raaka-aineesta päätöksenteon kannalta hyödyllistä tietoa.
Paperista Exceliin, Excelistä poikkeamien käsittelyyn
Vuokraustoiminnan digitalisaatiota voi tarkastella kolmen sukupolven kautta.
Ensimmäinen oli paperiaika.
Vuokrasopimus oli mapissa. Tiliote tuli paperilla. Vuokralaiselle soitettiin tai kirjoitettiin kirje. Pienessä portfoliossa vuokranantaja saattoi tunnistaa maksut lähes muistista.
Toinen vaihe oli digitaalinen mutta edelleen vahvasti manuaalinen.
Vuokrasopimus löytyi PDF:nä. Pankkitapahtuma näkyi verkkopankissa. Excelissä oli taulukko vuokrista. Sähköposti ja pikaviestit helpottivat yhteydenpitoa.
Paperi väheni, mutta järjestelmien välissä työskenteli edelleen ihminen.
Kolmannessa vaiheessa tavoite muuttuu.
Vuokranantajan ei pitäisi käyttää aikaansa siihen, että hän käy normaalisti maksetut vuokrat rivi riviltä läpi.
Normaalin tapahtuman voisi käsitellä järjestelmä.
Ihmisen huomio tarvitaan silloin, kun jotain poikkeavaa tapahtuu.
Automatisoi rutiini, älä harkintaa.
Eurooppalaista vuokranhallintaa ei kannata rakentaa kopioimalla Suomen järjestelmää Saksaan
Tämä on myös Vuokravirran kansainvälistymisen kannalta keskeinen havainto.
Huono tapa kansainvälistää suomalainen vuokranhallintaohjelmisto olisi kääntää käyttöliittymä saksaksi ja olettaa työn olevan valmis.
Parempi lähtökohta on jakaa järjestelmä kahteen kerrokseen.
Yhteinen eurooppalainen ydin
- vuokrasuhde
- odotettu maksu
- pankkitapahtuma
- maksun kohdistaminen
- täysi suoritus
- osasuoritus
- avoin maksu
- epäselvä tapahtuma
- poikkeama
- käyttäjän päätös
- tapahtumahistoria
Paikallinen kerros
- kieli
- pankkiaineiston formaatti
- pankki-integraatio
- vuokrasopimusten juridiikka
- vakuudet
- vuokrankorotukset
- muistutusten juridinen sisältö
- perintä
- verotus
- vuokrasuhteen päättäminen
Vuokravirran ensimmäisten versioiden pankkiaineistoa voidaan käsitellä pankkikohtaisilla parsereilla. Automaattinen Open Banking -pankkiyhteys on kehityssuunta, ei ominaisuus, jota pitäisi esittää jo kaikilla markkinoilla valmiina.
Samoin Suomen juridista sisältöä ei pidä vain kääntää saksaksi.
Kun ydindatamalli on oikea, paikalliset säännöt voidaan rakentaa sen ympärille.
Euroopan vuokramarkkina ei ole yksi markkina – mutta yksi ongelma toistuu kaikkialla
Suomessa noin 340 000 yksityistä vuokranantajaa tarjoaa arviolta 380 000 asuntoa.
Englannissa HMRC:n aineistossa kiinteistöjen vuokrauksesta ilmoitti tuloa 2,4 miljoonaa vuokranantajaa.
Saksassa Haus & Grund puhuu noin 5,2 miljoonasta yksityisestä vuokranantajasta.
Lukuja ei pidä laskea yhteen ja kutsua lopputulosta eurooppalaiseksi markkinatilastoksi. Niiden määritelmät eivät ole riittävän yhtenäisiä.
Mutta ne kertovat jotain olennaista.
Yksityinen vuokranantaja ei ole Euroopassa marginaalinen toimija.
Eikä yksityinen tarkoita välttämättä yhtä asuntoa, mutta se ei myöskään tarkoita kiinteistökonsernia.
Juuri näiden maailmojen välissä on valtava määrä vuokraustoimintaa: portfoliossa on niin monta asuntoa, ettei kaikkea kannata enää hoitaa muistista, mutta niin vähän, ettei ympärille rakenneta omaa taloushallinnon, asiakaspalvelun ja kiinteistöhallinnon organisaatiota.
Sääntely vaihtuu Suomesta Saksaan, Saksasta Ranskaan ja Ranskasta Englantiin.
Pankit vaihtuvat.
Kielet vaihtuvat.
Vuokrasopimukset vaihtuvat.
Mutta kuukauden alussa tulee edelleen vastaan sama hyvin arkinen kysymys:
Tulivatko vuokrat?
Ja jos vastaus ei ole yksiselitteinen, seuraava kysymys on kaikkialla yhtä tärkeä:
Mitä pitäisi tehdä seuraavaksi?
Siinä on sekä yksityisen vuokranantajan jokapäiväinen ongelma että mahdollisesti eurooppalaisen vuokranhallinnan kiinnostavin yhteinen nimittäjä.
Lähteet
- Eurostat – Housing in Europe, 2025 edition
- Tilastokeskus – Dwellings and housing conditions 2024
- Suomen Vuokranantajat – Tietoa yksityisistä vuokranantajista
- UK Ministry of Housing, Communities and Local Government – English Private Landlord Survey 2024
- Haus & Grund Deutschland – Vermieterbefragung
- Insee – Conditions de logement début 2024
- CBS – Contraction of the private rental sector in 2024
- Objego – Vermieter-Umfrage 2020
- Finlex – Laki asuinhuoneiston vuokrauksesta 481/1995
- Bundesministerium der Justiz – BGB § 551
- Service-Public.fr – Dépôt de garantie dans un bail d'habitation
- UK Legislation – Renters’ Rights Act 2025 implementation material
- European Commission – Financial data access and payments package
- Council of the European Union – Payment services political agreement, 27 November 2025