
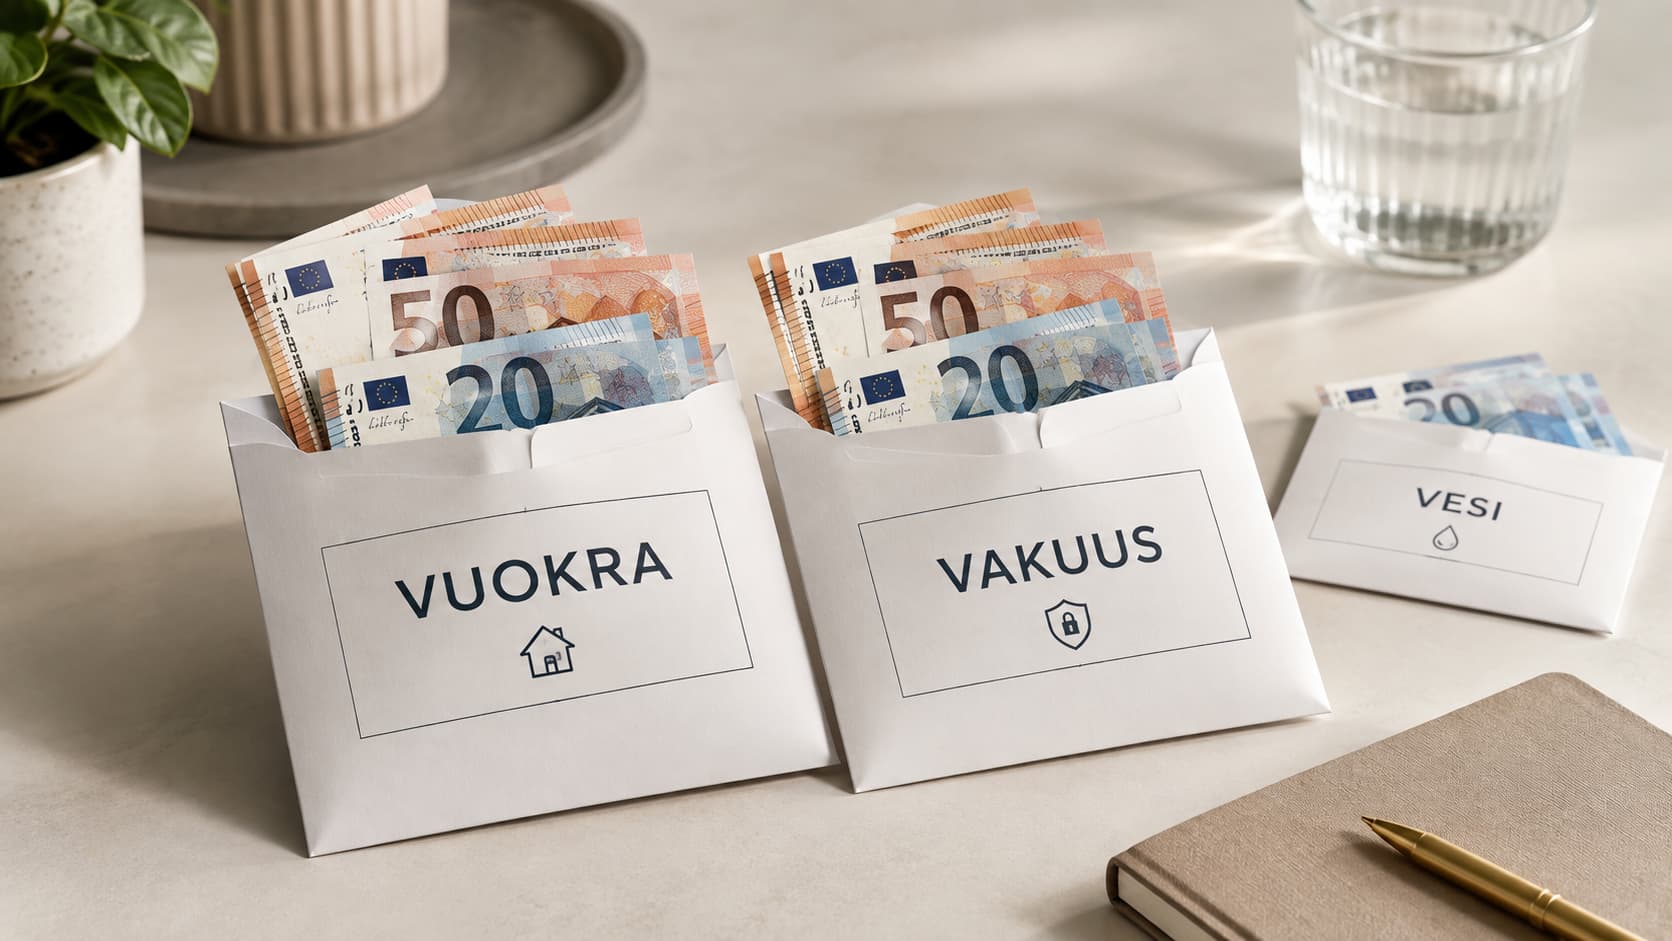
Vuokralainen maksaa tilillesi 800 euroa vakuutta. Muutamaa päivää myöhemmin samalta maksajalta tulee 825 euroa ensimmäistä vuokraa ja vesimaksua. Verkkopankissa molemmat ovat tavallisia tilitapahtumia, mutta vuokranantajan kannalta niiden käyttötarkoitus on aivan erilainen.
Vuokra on vuokratuloa. Vuokralaiselta peritty vesimaksukin on verotuksessa vuokratuloa. Vuokravakuus sen sijaan ei ole vuokranantajan tuloa silloin, kun se vastaanotetaan vakuutena. Verohallinnon vuokratulojen verotusta koskeva ohje käsittelee näiden maksujen verokohtelua erikseen.
Siksi vuokranmaksujen seurannassa ei riitä, että tunnistetaan maksaja. Pitää tunnistaa myös mitä hän maksoi.
Vuokravakuus ei ole vuokratuloa
Verohallinnon ohje on asiassa yksiselitteinen. Kun vuokralainen maksaa vuokravakuuden, vuokralaisen ja vuokranantajan välille syntyy velka-saamissuhde. Vakuuden omistusoikeus ei tässä vaiheessa siirry vuokranantajalle, eikä vakuus ole vuokranantajan veronalaista tuloa. Tämä ei Verohallinnon mukaan riipu siitä, millä tavalla vakuus annetaan. Verohallinto – Vuokratulojen verotus
Jos vakuus palautetaan normaalisti vuokralaiselle vuokrasuhteen päättyessä, sitä ei siis ilmoiteta vuokratulona.
Tilanne muuttuu, jos vakuutta joudutaan myöhemmin käyttämään. Jos vakuudesta esimerkiksi katetaan maksamatta jääneitä vuokria, tähän käytetty määrä on vuokranantajan veronalaista vuokratuloa. Jos taas vakuutta pidätetään vuokralaisen aiheuttaman vahingon vuoksi, Verohallinnon ohjeessa tätä käsitellään vahingonkorvauksena, mikä vaikuttaa myös vahingon korjaamisesta aiheutuvien kulujen verokohteluun. Verohallinto – Vuokratulojen verotus
Käytännössä sama 800 euroa voi siis olla ensin vakuutta ja myöhemmin muuttua osittain vuokratuloksi. Ratkaisevaa ei ole se, milloin raha ilmestyi pankkitilille, vaan mihin tarkoitukseen raha vastaanotettiin ja mihin sitä lopulta käytettiin.
Vuokravirran Antti Ivanoff, vuokranantajana jo 25 vuotta, tiivistää käytännön toimintatapansa näin:
“Vakuutta ei missään nimessä kannata kirjata veroilmoituksessa tuloksi vaikka se tilille saapuukin. Normaalitilanteessa vakuus palautetaan vuokralaiselle vuokrasuhteen päättyessä. Mikäli vuokrasuhteen päättyessä osa vakuudesta käytetään vuokrarästeihin, kyseinen osuus ilmoitetaan vuokrasuhteen päättymisajankohdan vuokratulona.”
“Pankit tarjoavat vakuutta varten myös mahdollisuutta avata erillinen vakuustili, mutta omasta näkökulmastani tämä järjestely on turhaa byrokratiaa. Selkeintä on sopia jo vuokrasopimusta tehtäessä, että vuokralainen suorittaa vuokravakuuden vuokranmaksutilille.”
— Antti Ivanoff, Vuokravirta
Entä vesimaksu – onko se vuokratuloa?
Kyllä.
Verohallinnon mukaan vuokratuloa ovat varsinaisen vuokran lisäksi myös muut vuokralaiselta saadut maksut, kuten vesimaksu ja autopaikan vuokra. Verohallinto – Mikä on vuokratuloa?
Jos vuokrasopimuksessa sovitaan esimerkiksi 750 euron kuukausivuokrasta ja 25 euron vesimaksusta, vuokralaiselta saatu 775 euroa on verotuksen näkökulmasta kokonaisuudessaan vuokraustoiminnan tuloa.
Tämä voi tuntua aluksi oudolta, jos vuokranantaja joutuu itse maksamaan vedestä suunnilleen saman summan taloyhtiölle. Vuokralaiselta saatu vesimaksu ja taloyhtiölle maksettu vesimaksu ovat kuitenkin kaksi eri rahavirtaa.
Verohallinnon mukaan asunto-osakkeen vuokratulosta voi vähentää taloyhtiölle maksetut hoitovastikkeet ja vesimaksut. Verohallinto – Mitä kuluja vuokratuloista voi vähentää?
Otetaan yksinkertainen esimerkki. Vuokralainen maksaa vuokranantajalle kuukaudessa 750 euroa vuokraa ja 25 euroa vettä. Vuokraustoiminnan tuloja kertyy siis 775 euroa.
Jos taloyhtiö puolestaan veloittaa vuokranantajalta samasta asunnosta 22 euroa vettä, tuo 22 euroa on vuokraustoimintaan liittyvä vähennyskelpoinen meno.
Vuokranantaja ei siis vain ilmoita Verohallinnolle kolmen euron erotusta.
Vuokralaiselta saatu 25 euroa on tuloa ja taloyhtiölle maksettu 22 euroa on menoa.
Tämä on hyvä esimerkki siitä, miksi pankkitapahtumien oikea luokittelu helpottaa myös veroilmoituksen tekemistä.
Pitääkö vuokralaiselta perityn vesimaksun olla sama kuin taloyhtiön vesimaksu?
Ei automaattisesti.
Taloyhtiön osakkaalta perimä vesimaksu ja vuokranantajan vuokralaiselta perimä vesimaksu perustuvat eri suhteisiin. Taloyhtiö veloittaa osakkeenomistajaa yhtiön omien maksuperusteiden mukaan. Vuokralaisen maksu puolestaan määräytyy sen perusteella, mitä vuokrasopimuksessa on sovittu ja mitä lainsäädäntö kyseisessä tilanteessa edellyttää.
Vuokrasopimuksessa voidaan esimerkiksi sopia, että vesi sisältyy vuokraan. Toisessa sopimuksessa voidaan sopia erillisestä henkilöluvun perusteella määräytyvästä vesimaksusta.
Huoneistokohtaisia vesimittareita koskee lisäksi erityissääntely. Jos asuinhuoneiston vuokrauksesta annetun lain 27 a §:n soveltamisedellytykset täyttyvät, vuokralaiselta perittävän vesikorvauksen on perustuttava luotettavasti mitattuun todelliseen kulutukseen. Säännöstä ei kuitenkaan sovelleta vesimittariin, joka on asennettu rakennukseen ennen lain voimaantuloa haetun rakennusluvan perusteella. Finlex – laki 790/2020
Käytännössä vuokranantajan kannattaa siis katsoa ensin mitä vuokrasopimuksessa vedestä on sovittu eikä päätellä vuokralaisen maksua pelkästään taloyhtiön laskusta.
Saako vuokravakuuden maksaa tavalliselle vuokranmaksutilille?
Saa.
Vuokravakuudelle ei ole yleistä vaatimusta avata erillistä pankkitiliä. Kilpailu- ja kuluttajaviraston mukaan rahana annettava vakuus voidaan maksaa joko vuokranantajan määrittelemälle tilille tai erilliselle vuokravakuustilille. KKV – Vakuus vuokrasuhteessa
Jos vakuus maksetaan samalle tilille kuin vuokrat, yksi asia muuttuu erityisen tärkeäksi: vuokranantajan omassa seurannassa tapahtuma pitää merkitä vakuudeksi eikä vuokraksi.
Esimerkiksi 800 euron kuukausivuokra ja 800 euron vakuus voivat näyttää pankissa lähes identtisiltä:
- Vuokravakuus, 800 €: ei vuokratuloa vastaanotettaessa.
- Ensimmäinen vuokra, 800 €: vuokratuloa.
- Vesimaksu, 25 €: vuokratuloa.
Pelkkä maksajan nimi tai summa ei siis aina ratkaise mitään.
KKV muistuttaa samalla, ettei vakuus ole vuokranantajan omaisuutta. Vakuutta tulee säilyttää huolellisesti eikä sitä voi käyttää vuokranantajan omiin menoihin. KKV – Vakuus vuokrasuhteessa
Mitä erillinen vuokravakuustili maksaa?
Pankit tarjoavat myös erityisiä vuokravakuustilejä. Niiden toimintamalli poikkeaa siitä, että vuokralainen siirtää vakuuden suoraan vuokranantajalle.
Esimerkiksi Nordeassa vuokravakuustilin avaaminen kuuluu vuokralaiselle. Vuokravakuustiliksi avataan EtuTili, jolle vakuussumma talletetaan ja joka pantataan vuokranantajan hyväksi. Nordea – Vuokravakuustili
Nordean syyskuussa 2026 voimassa olevan verkkohinnaston mukaan vuokravakuustilin avaaminen maksaa mobiili- tai verkkopankissa 30 euroa ja asiakaspalvelussa 50 euroa. 18–27-vuotiaille avaaminen on maksutonta. Nordea ilmoittaa uuden tilin avaamiseen kuluvan tavallisesti 1–3 pankkipäivää. Nordea – Vuokravakuustili
Erillinen vakuustili voi tehdä vakuuden erillisyydestä hyvin näkyvän, mutta samalla mukaan tulee oma tilinsä, panttaus ja myöhemmin vakuuden vapauttamiseen liittyvä pankkiprosessi.
Toinen vaihtoehto on sopia vuokrasopimuksessa, että vakuus maksetaan vuokranantajan ilmoittamalle tilille, ja pitää vakuus vuokranantajan omassa seurannassa selvästi erillään varsinaisista vuokratuloista.
Ensimmäinen vuokrakuukausi on erityisen helppo sotkea
Vuokrasuhteen alussa tapahtumia voi tulla lyhyessä ajassa useita.
Kuvitellaan asunto, jonka vuokra on 720 euroa, vesimaksu 25 euroa ja vakuus yhden kuukauden vuokraa vastaavat 720 euroa.
Ensin tilille tulee 720 euroa viestillä "vakuus". Viikkoa myöhemmin tulee 745 euroa viestillä "lokakuu". Seuraavassa kuussa tulee jälleen 745 euroa.
Vuokranantajalle ensimmäinen tapahtuma on vakuus. Seuraavassa 720 euroa täyttää vuokravelvoitteen ja 25 euroa vesimaksuvelvoitteen. Kolmas maksu vastaa seuraavan kuukauden samoja velvoitteita.
Pankin näkökulmasta kyse on kuitenkin vain kolmesta tilille saapuneesta maksusta.
Tästä syntyy vuokravalvonnan perusongelma:
maksajan tunnistaminen ei vielä tarkoita maksun käyttötarkoituksen tunnistamista.
Ennen oli kuitti, nyt on pankkitapahtuma
Käteisen rahan aikana maksun tarkoitus voitiin kirjoittaa suoraan kuittiin: vuokra syyskuulta, vakuus tai vesimaksu.
Pankkisiirrot ja verkkopankki ovat tehneet maksamisesta helpompaa, mutta samalla rahasta on tullut teknisesti saman näköistä. Tilille tullut 800 euroa ei itsessään kerro, miksi se maksettiin.
Erillinen vuokravakuustili ratkaisee tämän osittain rakenteellisesti: vakuus on jo pankissa eri paikassa. Jos kaikki maksut kulkevat saman tilin kautta, tarvitaan vastaavasti hyvä tapahtumakohtainen seuranta.
Seuraava kehitysvaihe on pankkitapahtumien luokittelu.
Vuokravirrassa ei jokainen vuokralaiselta tullut euro ole automaattisesti vuokraa
Vuokravirran näkökulmasta tapahtumassa on oikeastaan ratkaistavana kaksi eri kysymystä.
Ensin pitää tunnistaa mihin vuokrasuhteeseen maksu kuuluu.
Sen jälkeen pitää ratkaista mitä maksulla suoritettiin.
Maksajan nimi, viitenumero, maksun viesti, summa, maksupäivä, sopimuksen mukaiset maksut ja aikaisemmin tunnistetut tapahtumat voivat auttaa päätelmässä.
Esimerkiksi tuttu vuokralainen maksaa 745 euroa. Järjestelmä voi tunnistaa varmasti oikean vuokrasuhteen, mutta summa voi sisältää 720 euroa vuokraa ja 25 euroa vettä. Vuokrasuhteen alussa samalta vuokralaiselta tullut 720 euroa voikin puolestaan olla vakuus.
Siksi oikea logiikka ei ole:
vuokralainen tunnistettu → koko tapahtuma vuokratuloksi.
Parempi ajatusketju on:
pankkitapahtuma → vuokrasuhde → maksun käyttötarkoitus → avoimen velvoitteen suoritus → mahdollinen poikkeama.
Vuokravalvonnan automatisoinnissa juuri tällä erolla on merkitystä. Varmat normaalitapahtumat voidaan käsitellä mahdollisimman vähällä työllä. Jos käyttötarkoitus ei ole riittävän varma, tapahtuma kannattaa nostaa tarkistettavaksi sen sijaan, että järjestelmä arvaa.
Vakuuden palauttamista koskeva laki muuttuu 1.10.2026
Vuokravakuuden käsittelyyn tulee myös ajankohtainen muutos. Laki 531/2026 tulee voimaan 1.10.2026.
Uuden sääntelyn mukaan vakuus on palautettava tai vapautettava, tai sen pidättämisestä on ilmoitettava kirjallisesti, viipymättä ja lähtökohtaisesti viimeistään 14 päivän kuluessa vuokrasopimuksen päättymisestä tai sitä myöhemmästä hallinnan luovuttamisesta. Jos vakuutta pidätetään, ilmoituksesta tulee käydä ilmi saatavan peruste ja kohtuullisesti tehty arvio sen määrästä. Finlex – laki 531/2026
Muutos korostaa entisestään sitä, että vuokranantajan täytyy tietää, mikä tilille aikanaan tullut suoritus oli vakuutta ja kuinka suuri vakuus on vielä palautettavana.
Yksinkertainen sääntö auttaa pitkälle
Vuokranantajan kannattaa erottaa omassa seurannassaan ainakin vuokra, vakuus ja muut vuokrasuhteeseen liittyvät maksut toisistaan heti maksun saapuessa.
Erityisen tärkeää tämä on vuokrasuhteen alussa, jolloin vakuus ja ensimmäinen vuokra voivat olla saman suuruisia ja saapua muutaman päivän sisällä toisistaan.
Verotuksessa ero on olennainen: vuokra ja vuokralaiselta saatu vesimaksu ovat tuloa, mutta vastaanotettu vuokravakuus ei ole.
Ja pankissa nämä kaikki voivat näyttää lähes samalta.
Siinä on koko ongelman ydin: pankki näkee eurot. Vuokranantajan pitää tietää, mitä ne tarkoittavat.
Lähteet
- Verohallinto – Vuokratulojen verotus
- Verohallinto – Mikä on vuokratuloa?
- Verohallinto – Mitä kuluja asunnon vuokratuloista voi vähentää?
- Kilpailu- ja kuluttajavirasto – Vakuus vuokrasuhteessa
- Nordea – Vuokravakuustili
- Finlex – laki asuinhuoneiston vuokrauksesta annetun lain muuttamisesta 531/2026
- Finlex – laki 790/2020, vedestä perittävä korvaus ja huoneistokohtaiset vesimittarit